Quand j'examine nos dépenses, je constate toujours la même chose : le loyer, les cotisations d'assurance maladie et les frais de garde d'enfants sont fixes avant même le début du mois. Cela rend l'autre moitié du budget d'autant plus intéressante. Courses, produits d'hygiène, vêtements, fournitures scolaires, loisirs : ce sont les dépenses variables. Ce sont celles qui ont le plus de chances de s'envoler, et c'est précisément pour cette raison que, d'après mon expérience, elles offrent le plus grand potentiel d'économies.
Pour moi, faire les courses hebdomadaires est essentiel. C'est un rituel hebdomadaire, prévisible, et adaptable sans que personne dans la famille n'ait l'impression de se priver. C'est là le point crucial : faire ses courses intelligemment ne signifie pas se priver de tout. Cela signifie payer moins cher pour des produits qu'on aurait achetés de toute façon et utiliser la différence pour s'offrir quelque chose de plus agréable ou pour plus tard.
Que se passe-t-il entre la liste de courses et le passage en caisse ?
Je connais bien ce sentiment. Nous vivons dans un monde où les tentations d'achat sont omniprésentes : publicités, promotions, codes de réduction, accès facile aux boutiques en ligne. Sans parler des petites dépenses auxquelles je ne fais même plus attention : le café pris sur le pouce, l'article supplémentaire à la caisse, la troisième livraison de la semaine. À la fin du mois, je regarde mon solde bancaire et je me dis : « Finalement, ce n'était pas si cher. »
Les obstacles que je rencontre sont presque toujours les mêmes :
- Faire ses courses sans liste. Chaque passage dans le magasin devient alors une situation de prise de décision.
- Faire ses courses en ayant faim. Le chariot se remplit nettement plus vite.
- Chaque jour, vous « achetez rapidement quelque chose ». Plus vous allez souvent au magasin, plus votre panier se remplit.
- Achats impulsifs pour la maison. Le nouvel ustensile de cuisine, le gadget technologique, la décoration – agréables, mais rarement nécessaires.
- Les services de livraison et les plats à emporter sont pratiques, mais figurent parmi les façons les plus coûteuses de se restaurer.
Il y a un autre facteur que j'ai longtemps sous-estimé : les prix et la taille des emballages changent constamment. Ce qui était avantageux l'an dernier ne l'est peut-être plus aujourd'hui. Sans point de comparaison, je ne m'en rends tout simplement pas compte.
L'avantage, c'est qu'une fois ces schémas repérés, j'ai pu les désamorcer délibérément. Et non pas par la discipline, mais par la structure.
La planification représente la moitié de la bataille
Le conseil le plus efficace pour économiser de l'argent quand faire les courses ne coûte rien et ne me prend que 15 minutes par semaine : planifiez avant de partir.
- Élaborez un menu pour la semaine. Réfléchissez aux repas que vous souhaitez manger, puis notez les ingrédients. Cela limite les achats impulsifs, réduit le stress lié à un quotidien chargé et favorise une alimentation plus équilibrée.
- N'allez jamais faire vos courses sans liste. Une liste bien pensée vous assure de ne mettre dans votre panier que ce dont vous avez réellement besoin.
- Vérifiez d'abord le contenu de votre réfrigérateur et de vos placards. Si vous en avez déjà, inutile d'en acheter deux fois.
- Regroupez vos achats sur un ou deux jours par semaine. Un achat groupé planifié vous permet de tout suivre et réduit les risques d'achats impulsifs.
- Prévoyez les restes dès le départ. Si vous cuisinez de toute façon, vous pouvez préparer une double portion et la congeler. L'effort supplémentaire est minime, mais le gain est considérable, tant sur le plan financier que sur celui du temps.
- L'utilisation créative des restes est la clé pour lutter contre le gaspillage alimentaire à la maison – et le gaspillage alimentaire représente toujours de l'argent gaspillé.
Faites des choix judicieux en magasin
Une fois la planification terminée, le reste est décidé pour moi, en 3 ou 4 endroits sur l'étagère.
- Comparez les prix, idéalement au kilogramme ou au litre. Comparer les prix prend du temps, mais c'est du temps bien investi. Les brochures, les applications et les étiquettes de prix en rayon vous permettront de constater clairement les différences.
- Essayez les marques de distributeur. Elles sont généralement beaucoup moins chères que les grandes marques, souvent d'une qualité comparable, et existent désormais aussi en version bio. Il n'est pas rare que le même fabricant soit derrière tout ça, avec une marque différente.
- Privilégiez les produits de saison et locaux. Ils sont souvent moins chers et plus frais que les produits importés. Inutile de consommer des fraises en janvier.
- Profitez des promotions pour faire des réserves de produits non périssables. Pâtes, riz, conserves, surgelés, produits d'entretien et d'hygiène : achetez-les en gros ! Attention toutefois aux dates de péremption : n'achetez que ce dont vous avez réellement besoin, sinon les économies seront nulles.
- Utilisez les programmes de fidélité et les remises de manière réfléchie. Ils ne sont intéressants que s'ils accompagnent des achats que vous auriez effectués de toute façon. Une réduction sur un article que vous n'auriez jamais acheté sans cette réduction ne constitue pas une économie.
- Découvrez les plateformes qui proposent des invendus alimentaires à prix réduits. Magasins, boulangeries et restaurants vendent des paniers surprises à prix cassés juste avant la fermeture.
Au-delà des courses hebdomadaires
Les courses ne s'arrêtent pas au supermarché. Fournitures scolaires en août, doudounes en octobre, vélo pour un anniversaire et visites occasionnelles à la pharmacie : notre budget familial est en perpétuelle fluctuation. Quelques principes simples m'aident aussi à gérer ce budget.
- Appliquez la règle des 24 heures. Ajoutez d'abord les articles en ligne à votre panier et attendez une journée. Cela réduit considérablement les achats impulsifs.
- Achetez à contre-saison. Les articles de sport, les chaussures et les vêtements d'hiver sont moins chers en fin de saison ; prenez une taille au-dessus, ils vous iront l'année prochaine.
- Pensez à acheter d'occasion. Les vêtements d'enfants, les patins à glace, les skis et les jouets sont souvent en excellent état. Les marchés de seconde main, les groupes d'échange et les ludothèques sont bien implantés dans de nombreuses communautés.
- Surveillez vos paiements récurrents. Les abonnements aux services de streaming, aux magazines ou aux applications passent souvent inaperçus, mais leur coût cumulatif est indéniable.
- N'oubliez pas de vous faire plaisir. Un budget qui exclut toute source de joie ne tiendra pas deux mois. Prévoyez un repas au restaurant ensemble – un repas planifié, pas un repas improvisé.
Les assistants numériques, lorsqu'ils s'intègrent à la vie quotidienne
Je trouve utiles les outils qui facilitent la gestion du budget plutôt que de la compliquer : une liste de courses partagée à laquelle les deux parents peuvent accéder, une application ou un simple tableur pour les dépenses, et une application bancaire qui affiche le solde du compte après chaque achat. Pour moi, l’important n’est pas l’outil utilisé, mais qu’il soit réellement utilisé. Un carnet de budget qui finit au fond d’un tiroir au bout de trois semaines est moins utile qu’une note sur mon téléphone qui reste à portée de main.
Ce que cela signifie concrètement pour le budget familial
C'est précisément là que ça devient intéressant pour moi, car pris individuellement, tous ces conseils semblent insignifiants. Ensemble, ils modifient un poste budgétaire récurrent chaque mois.
Voici un exemple de calcul que j'aime utiliser : imaginons qu'une famille dépense environ 1 000 CHF par mois en courses, produits d'hygiène et articles ménagers. Si elle parvient à réduire ce budget de 10 % grâce à une meilleure organisation, l'achat de marques de distributeur et une réduction du gaspillage alimentaire, cela représente 100 CHF d'économies par mois, soit 1 200 CHF par an. Et personne à table ne s'en apercevra.
Cashback : l’effet d’épargne qui se produit en parallèle
Un deuxième levier entre en jeu précisément là où je dépense déjà mon argent : le cashback. Avec le cashback, un pourcentage du montant payé est remboursé en argent réel, et non sous forme de points ou de récompense dans un album de collection. Avec notre carte de débit Clanq, ce pourcentage varie de 1 % à 25 % : 1 % sur chaque achat, et bien plus chez certains partenaires cashback. Chez Letsfamily, par exemple, c’est 10 %.
La différence avec une réduction traditionnelle est cruciale pour moi : le cashback ne nécessite aucune décision d'achat supplémentaire. Il s'applique à des achats que je ferais de toute façon, des courses hebdomadaires aux visites à la pharmacie en passant par les sorties en famille. Et comme le montant est automatiquement versé dans la tirelire de mon enfant, je ne le dépense pas immédiatement.
Reprenons l'exemple du calcul : avec des dépenses mensuelles de 1 000 CHF, le cashback de base de 1 % représente à lui seul environ 10 CHF par mois, soit 120 CHF par an, sans modifier ses habitudes de consommation. Ceux qui recherchent activement les offres partenaires sur les achats importants peuvent rapidement multiplier ce montant. Cependant, ma règle précédente reste valable : le cashback est avantageux pour les achats que vous auriez effectués de toute façon, et ne constitue pas une incitation à consommer davantage.
Les avantages sont encore plus évidents lorsque l'argent économisé n'est pas simplement dépensé pour les courses. 50 CHF par mois représentent plus de 10 000 CHF après 18 ans – et avec les intérêts ou les placements, ce montant peut être bien plus élevé. L'étape cruciale est donc de rendre l'épargne visible : un montant fixe déposé automatiquement sur un compte épargne ou dans la tirelire d'un enfant au début de chaque mois.
D'après mon expérience, cela ne nécessite pas un système compliqué, mais plutôt une structure de base :
- Dans votre budget, distinguez les coûts fixes des coûts variables. Il est pertinent de rechercher des économies potentielles uniquement sur les coûts variables.
- Établissez un budget hebdomadaire pour vos courses plutôt qu'un budget mensuel. Ainsi, vous remarquerez les écarts après quelques jours seulement, et pas seulement le 28.
- Suivez consciemment vos dépenses pendant un certain temps. Notez ce que vous achetez et, si possible, pourquoi. Était-ce une nécessité ou un achat impulsif ?
- Utilisez la règle 50/30/20 comme guide : 50 % du revenu pour les besoins de base et les coûts fixes, 30 % pour les dépenses personnelles, 20 % pour l'épargne.
- Prévoyez une marge de sécurité. Des dépenses imprévues surviendront ; cela fait partie de la vie familiale quotidienne.
Le fait que ce cadre ne soit pas une évidence est démontré par une enquête qualitative que nous avons menée auprès de parents suisses durant l'été 2025 : environ la moitié des répondants n'utilisaient pas du tout de budget familial. Les raisons invoquées allaient du manque de temps à l'incertitude quant à la manière même d'en créer un. Parmi ceux qui utilisaient un budget, 54 % utilisaient un tableur Excel personnalisé, tandis que 46 % ne le mettaient à jour qu'en cas de besoin. Ce constat est rassurant : il n'existe pas de solution unique. L'essentiel est que le budget s'intègre facilement au quotidien, que ce soit sur papier, dans Excel ou via une application.
L’implication des enfants – l’effet durable
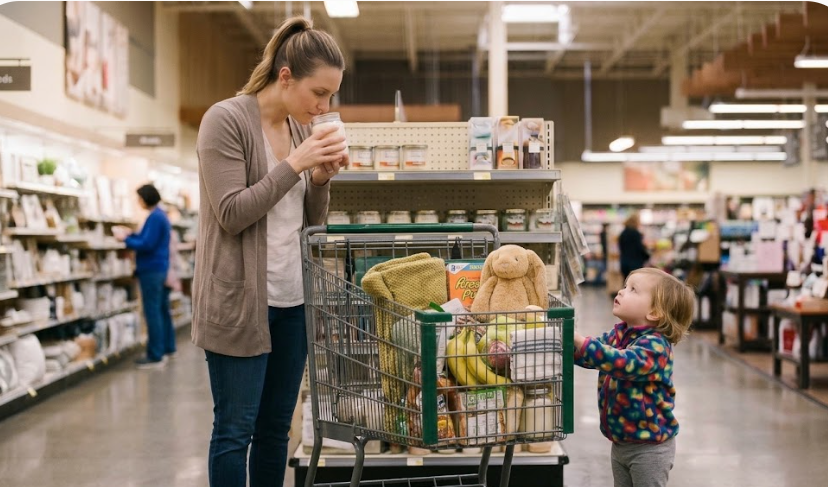
Pour moi, faire les courses hebdomadaires est l'une des meilleures occasions d'apprentissage financier que la vie de famille puisse offrir au quotidien. L'argent, concept abstrait, devient alors concret : tout a un prix, le budget est limité et choisir une chose implique d'en renoncer à une autre.
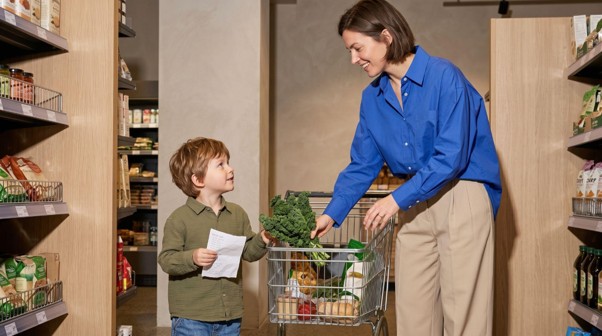
Selon leur âge, des activités adaptées sont proposées. Les plus jeunes choisissent des produits sur une liste et comparent les prix sur deux étagères. Les plus grands gèrent une partie de leur budget, par exemple pour les goûters de la semaine, et décident de sa répartition. D'autres planifient un dîner complet, courses et dépenses comprises. Ce faisant, les enfants apprennent inconsciemment que la nourriture coûte de l'argent, que la publicité est efficace et qu'il est utile de comparer les prix.
Les discussions entre adultes sont tout aussi pertinentes. La planification des vacances, la rentrée scolaire ou le passage à la nouvelle année sont d'excellentes occasions de faire le point ensemble sur les économies possibles et les investissements judicieux. Épargner dans un domaine permet d'en réaliser dans un autre ; ce lien est facile à comprendre pour les enfants.
La régularité est essentielle : si le budget pour le goûter est épuisé le jeudi, il est épuisé. Faire une exception annule tout l’intérêt de cette expérience. Et ceux qui apprennent à gérer leur argent tôt prennent des décisions plus assurées par la suite – c’est particulièrement important pour moi en tant que mère.
Conclusion : Petites décisions, grand impact
Pour moi, faire des économies en faisant les courses n'est pas synonyme de privation, mais de méthode. Un menu, une liste, vérifier attentivement les prix et un budget adapté à la famille : voilà tout ce qu'il faut pour mettre de côté une somme conséquente chaque mois. En évitant de laisser cet argent au hasard et en le mettant automatiquement de côté, vous transformerez de petites décisions quotidiennes en un véritable gain au fil du temps.
Et le meilleur effet secondaire ne coûte absolument rien : les enfants qui participent à la planification et aux achats développent le sens de la valeur de l’argent – et cela dure plus longtemps que n’importe quelle offre spéciale.
Auteur:
Christina Hammer, cofondatrice et PDG de Clanq, l'application pour gérer les finances familiales. Cumulez du cashback, épargnez et investissez pour l'avenir, et offrez une éducation financière à votre enfant : avec Clanq, bénéficiez de remises en argent, épargnez et investissez pour l'avenir, et sensibilisez votre enfant aux finances. Application Clanq Une gestion financière intelligente deviendra une partie intégrante de votre vie quotidienne.